Gobierno lanza “Doble Impulso” para reducir cuotas de vivienda hasta en un 43%
Las familias hondureñas que enfrentan dificultades para reunir la prima de una vivienda o pagar las cuotas de un préstamo hipotecario son…
Las familias hondureñas que enfrentan dificultades para reunir la prima de una vivienda o pagar las cuotas de un préstamo hipotecario son el principal objetivo de la nueva Política Nacional de Vivienda y Asentamientos Humanos, aprobada el 17 de octubre por el Gobierno del presidente Nasry Asfura.
Uno de sus principales instrumentos es Doble Impulso, un programa que combina dos beneficios económicos: un bono que reduce el capital del préstamo y un aporte del Estado para disminuir las cuotas mensuales durante los primeros diez años.
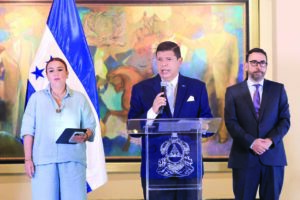
La ministra de Vivienda y Asentamientos Humanos, Francis Argeñal, explicó en conferencia de prensa en Casa Presidencial, que el propósito es ampliar las posibilidades de financiamiento para las familias que actualmente no logran calificar a un crédito por sus ingresos o por no disponer del dinero necesario para una prima.
¿En qué consiste Doble Impulso?
El programa contempla dos apoyos que se complementan entre sí:
- Bono directo al capital del préstamo.
Es una aportación económica del Gobierno que se aplica directamente al crédito de vivienda, reduciendo el monto que la familia necesita financiar.
Para los hogares con ingresos de hasta un salario mínimo y medio, la ministra presentó los siguientes beneficios:
* 50 mil lempiras para adquirir una vivienda unifamiliar, es decir, una casa.
* 82 mil 500 lempiras para adquirir una vivienda multifamiliar, como un apartamento en edificio.
Los incentivos serán diferenciados según la capacidad económica de cada hogar, de manera que las familias con menores ingresos reciban un mayor apoyo estatal.
- Subsidio a la cuota mensual durante los primeros 10 años.
Además del bono inicial, el Gobierno contempla complementar una parte del pago mensual del préstamo durante 10 años.
Este segundo beneficio busca reducir la cuota que debe cubrir la familia y facilitar su acceso al financiamiento hipotecario.
Un ejemplo: ¿Cuánto podría pagar una familia?
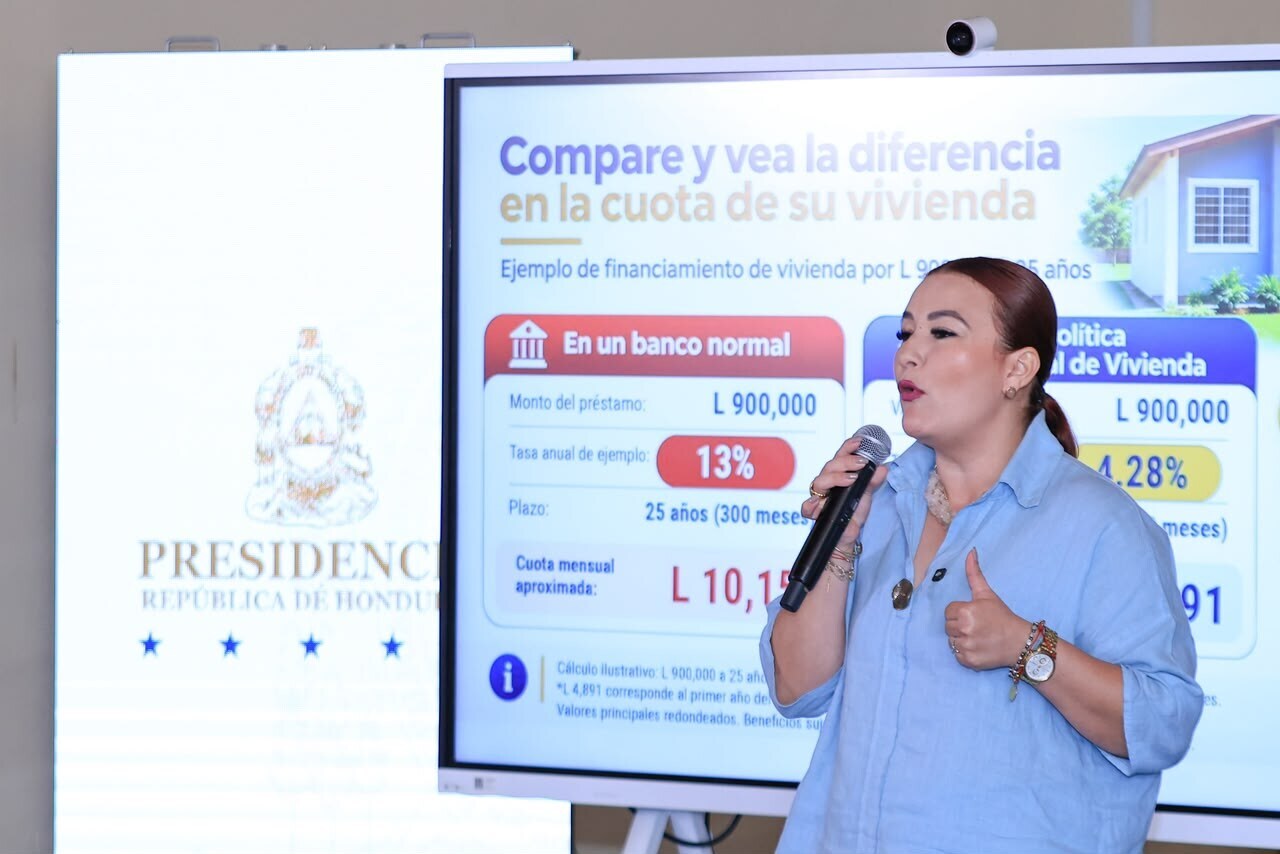
Durante la conferencia, Argeñal presentó el caso de una familia que desea adquirir una vivienda mediante un préstamo de 900 mil lempiras, a un plazo de 25 años.
En el escenario de financiamiento utilizado para explicar el programa, la cuota mensual de referencia sería de ocho mil 531 lempiras.
Con la aplicación de los beneficios de Doble Impulso, la cuota estimada disminuiría a cuatro mil 891 lempiras mensuales.
Esto representa una reducción de tres mil 640 lempiras al mes.
Estos valores son ejemplos ilustrativos, no cuotas fijas para todos los solicitantes. El pago final dependerá del monto del préstamo, las condiciones de financiamiento, los ingresos familiares y los beneficios que correspondan a cada caso.
La funcionaria explicó que, en el ejemplo presentado, una familia que anteriormente debía acreditar ingresos aproximados de 28 mil lempiras podría acceder al esquema con ingresos de alrededor de 16 mil lempiras.
¿QUIÉNES PODRÁN BENEFICIARSE?
Entre los grupos contemplados se encuentran los hogares que no poseen vivienda propia, no han recibido previamente beneficios gubernamentales para adquirirla y cumplen las condiciones económicas del programa.
También se consideran opciones para familias que ya poseen un terreno y necesitan financiamiento para construir, así como para quienes requieren mejorar su vivienda.
La política contempla apoyos diferenciados para hogares con ingresos de hasta cuatro salarios mínimos, según el mecanismo de asistencia y las condiciones que se establezcan.
La asignación de los beneficios estará sujeta a la evaluación correspondiente y a los requisitos operativos que definan las instituciones responsables.
¿QUÉ SE PODRÁ FINANCIAR?
El presidente ejecutivo del Banco Hondureño para la Producción y la Vivienda (Banhprovi), Sergio Roberto Amaya, explicó que los mecanismos de financiamiento contemplan distintas necesidades habitacionales.
Entre ellas:
- Compra de vivienda nueva.
- Construcción de vivienda en terreno propio.
- Compra de un terreno y construcción de vivienda.
- Liberación de un terreno y posterior construcción.
- Mejoramiento de vivienda existente.
La política también busca incentivar los proyectos multifamiliares, como edificios de apartamentos, para ampliar las alternativas habitacionales, especialmente en ciudades donde el costo de los terrenos dificulta la adquisición de una casa.
¿Dónde podrán acudir las familias interesadas?
Amaya explicó que la atención se realizará mediante bancos, cooperativas, sociedades financieras, microfinancieras, organizaciones privadas de desarrollo financiero y cajas rurales, además de las operaciones directas de Banhprovi.
Las personas interesadas pueden acudir a los canales de atención de Banhprovi o consultar con una entidad financiera participante para conocer las opciones de crédito habitacional y los procesos de precalificación.
Más recursos para financiar viviendas
El presidente ejecutivo de Banhprovi informó que se contempla incorporar dos mil 600 millones de lempiras adicionales mediante recursos del Banco Central de Honduras.
A ello se suma una operación con el Banco de Desarrollo de América Latina y el Caribe (CAF), estimada en aproximadamente 11 mil millones de lempiras entre financiamiento y subsidios.
En conjunto, estas operaciones representan alrededor de 13 mil 600 millones de lempiras en recursos adicionales previstos para el sector habitacional, sujetos a los procesos correspondientes para su disponibilidad y ejecución.
Una política que busca trascender los períodos de gobierno
La Política Nacional de Vivienda y Asentamientos Humanos fue aprobada mediante el decreto ejecutivo PCM-018-2026, con el propósito de establecer un marco permanente para orientar las acciones del Estado en esta materia.
La ministra Francis Argeñal señaló que uno de los principales desafíos es garantizar la continuidad de esta política más allá de la administración actual.
“Nuestro mayor desafío es lograr que esta política pública no se quede en el Gobierno del presidente Asfura”, apuntó
La funcionaria explicó que se trabaja para consolidar una política de Estado que trascienda gobiernos, colores políticos e ideologías, manteniendo como prioridad las necesidades habitacionales de la población.